Il fenomeno dell’insurance protection gap (in italiano, “sottoassicurazione”), ovvero il divario tra i rischi a cui una persona è esposta e la copertura assicurativa effettivamente posseduta, rappresenta un fenomeno ancora oggi rilevante nel mercato assicurativo italiano.
In particolare, la sottoassicurazione è più evidente nel ramo danni, come dimostrano le statistiche dell’IVASS: la spesa pro-capite nazionale è infatti di gran lunga inferiore alla media dei Paesi OCSE (564 euro contro 1.615 nel 2020). Nel ramo vita, il deficit di copertura assicurativa risulta meno marcato, grazie alla diffusione di prodotti di risparmio e investimento. Tuttavia, il settore assicurativo presenta ancora notevoli margini di potenziale crescita, al fine di garantire un livello di protezione adeguato a tutta la popolazione, in particolare ai giovani.
In generale, le conoscenze finanziarie delle nuove generazioni sono ancora basse. Secondo Banca d’Italia, solo il 35% circa dei giovani italiani dimostra familiarità con i principali concetti economici, e il confronto con la media OCSE di coloro che hanno competenze finanziarie pienamente sviluppate (5% contro l’11%) evidenzia la necessità di un intervento in materia. Fortemente esposti alle asimmetrie informative di un mercato tecnico come quello assicurativo, i giovani necessitano di un supporto che richiede un engagement da parte delle istituzioni e dei professionisti del settore. In questo contesto, il consulente si configura come un attore strategico nel favorire la partecipazione informata dei giovani al mercato assicurativo, svolgendo un ruolo cruciale nella riduzione del protection gap.
Affinché le misure di intervento a contrasto della sottoassicurazione siano realmente efficaci, sono necessarie strategie fortemente integrate in grado di cogliere le interessenze tra dinamiche reali anche molto eterogenee. A tal proposito, la sostenibilità emerge come strumento chiave: già condivisa in ambito finanziario come valido approccio per orientare gli investitori verso scelte più consapevoli, essa può avere un impatto significativo anche nel settore assicurativo.
Gli intermediari operano all’interno di un contesto sociale complesso, sottoposto alla regolamentazione e vigilanza delle autorità competenti. In linea con un approccio orientato alla sostenibilità, gli interventi normativi hanno sia introdotto nuove misure, come la Corporate Sustainability Reporting Directive (CSRD) sulla rendicontazione non finanziaria, sia revisionato direttive esistenti, tra cui la Insurance Distribution Directive (IDD) e la MiFID II, per integrare nelle loro previsioni gli obiettivi di finanza sostenibile.
Parallelamente, anche la proattività delle compagnie assicurative impatta più che positivamente l’andamento del mercato assicurativo italiano, come dimostra l’esistenza di 106 polizze classificate “sostenibili” per una raccolta premi intorno ai 48,8 miliardi di euro.
Tuttavia, al fine di promuovere una trasformazione quanto più strutturale possibile del settore assicurativo, risulta imprescindibile considerare il ruolo centrale della domanda di mercato quale asset owner principale, nonché quello del consulente, chiamato a orientarla in modo consapevole. In questo contesto, i giovani rappresentano una quota significativa della domanda assicurativa potenziale, ancora in larga parte da intercettare.
Gli intermediari possono infatti svolgere un ruolo attivo nel favorire lo sviluppo di comportamenti assicurativi più consapevoli, valorizzando le opportunità offerte dall’universo degli investimenti sostenibili. In tale prospettiva, assume particolare rilievo la diffusione della conoscenza della finanza sostenibile attraverso strumenti ancora poco noti alle nuove generazioni, come i prodotti assicurativi a contenuto di investimento sostenibile, i cosiddetti “IBIP sostenibili” (sustainable Insurance-based Investment Products).
Questi strumenti sono prodotti finanziari che combinano la protezione offerta da una polizza assicurativa e l’opportunità di crescita del proprio investimento finanziario nel tempo, la cui scadenza o valore di riscatto è esposto alle fluttuazioni del mercato. Per le caratteristiche evidenziate, gli IBIP sostenibili risultano particolarmente idonei al perseguimento degli obiettivi coerenti con i principi della sostenibilità, offrendo al contempo ai consulenti l’opportunità di accompagnare la domanda delle nuove generazioni verso scelte finanziare e assicurative a lungo termine.
Le strategie di engagement a supporto della transizione sostenibile nel settore assicurativo sottintendono alcune sfide, spesso al di fuori del controllo dei promotori delle politiche di investimento green. Per comprendere i bisogni della propria clientela, il consulente deve avere una chiara conoscenza dello stato dell’arte.
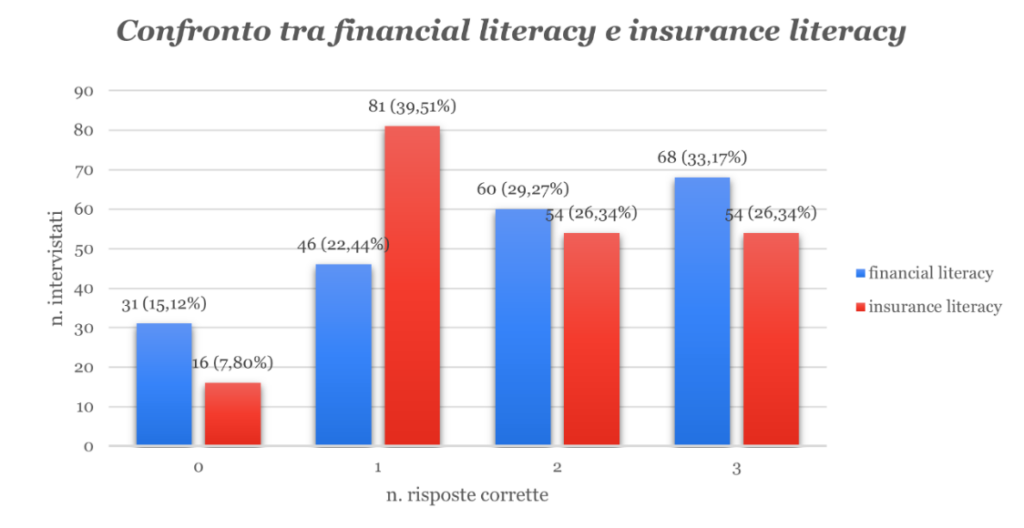
Le conoscenze finanziarie di base costituiscono i prerequisiti che un investitore deve possedere per assumere decisioni informate in linea con le proprie esigenze di sostenibilità. Molti studi sostengono il ruolo essenziale dell’alfabetizzazione finanziaria (in inglese, financial literacy) nelle scelte di investimento, fortemente ricondotta a componenti strutturali (ad es. gender gap, accesso alla sanità e all’istruzione, household debt) e a competenze individuali. Secondo quanto evidenziato in uno studio condotto dall’IVASS nel 2021, il livello di financial literacy rappresenta solo uno dei fattori incidenti sul grado di conoscenza assicurativa degli individui. Dal confronto emerge infatti una carenza sistematica nella insurance literacy, riconducibile sia alle peculiarità del mercato assicurativo italiano sia alla possibile presenza di ulteriori determinanti ancora da esplorare.
In questo contesto, la sostenibilità può rappresentare un elemento di raccordo tra sfera finanziaria e assicurativa: se da un lato la propensione agli investimenti sostenibili è ormai ampiamente trattata in ambito finanziario, dall’altro la sustainable insurance literacy risulta ancora poco sviluppata e largamente inesplorata.
Con l’obiettivo di contribuire allo sviluppo della ricerca in materia di sostenibilità e assicurazioni, è stata condotta un’indagine tra dicembre 2025 e gennaio 2026, intervistando 205 giovani di età compresa tra i 18 e i 35 anni. La ricerca, seppur basata su un campione non rappresentativo della popolazione (il questionario è stato prevalentemente diffuso via social media), mira alla comprensione dei fattori che influenzano maggiormente la propensione all’acquisto degli IBIP sostenibili, utile a formulare un’offerta coerente con le preferenze di investimento sostenibile dei giovani italiani.
Considerando il livello di istruzione del campione – rispetto al quale circa il 66,83% dei giovani intervistati risulta adeguatamente istruito (ovvero, si considerano tali gli intervistati che abbiano conseguito almeno la laurea) – sono stati costruiti tre indici di alfabetizzazione: finanziaria, assicurativa e in materia di finanza sostenibile.
Il campione dimostra un livello di financial literacy tale che la conoscenza dei concetti base della finanza (interesse composto, diversificazione del rischio, inflazione) risulta solida e crescente rispetto al livello di istruzione. Analogamente, appare diffusa anche la familiarità con i temi della finanza sostenibile, con concetti come sviluppo sostenibile, fattori ESG, investimenti sostenibili e green bonds ampiamente conosciuti tra i giovani. Al contrario, la comprensione di nozioni strettamente assicurative (premio assicurativo, franchigia, massimale) è più limitata, come attesta il divario nei risultati: in media una risposta corretta su tre, rispetto alle due su tre ottenute per l’alfabetizzazione finanziaria (Fig. 1).
Il livello di conoscenze dei giovani in ambito finanziario, assicurativo e della sostenibilità costituisce la base di partenza per ulteriori considerazioni: gli IBIP sostenibili possono rappresentare una valida alternativa di investimento per stimolare le nuove generazioni all’assicurazione?
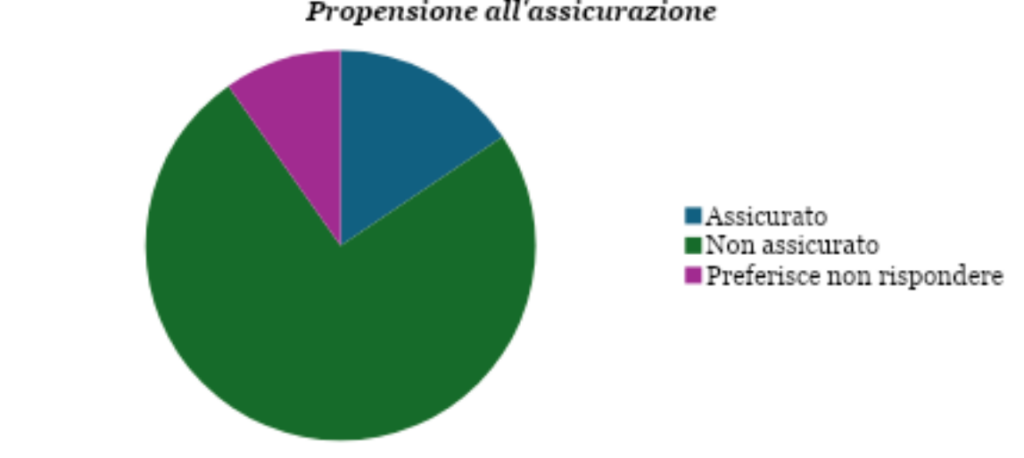
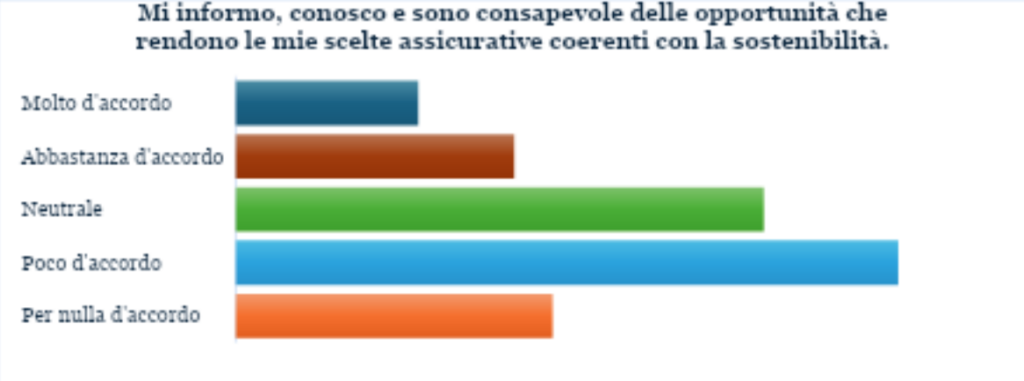
A supporto di questa ipotesi, l’indagine evidenzia che solo una percentuale minima di giovani intervistati (il 16% ca.) attualmente possiede polizze non obbligatorie (Fig. 2). I giovani, infatti, sono poco propensi a stipulare una copertura assicurativa, non solo per la presenza di vincoli reddituali, ma la causa potrebbe aversi anche in ragione di priorità di spesa differenti. Al contempo, l’analisi delle attitudini assicurative rivela come le nuove generazioni associno ancora in modo debole il tema della sostenibilità alle proprie scelte in ambito assicurativo (Fig. 3).
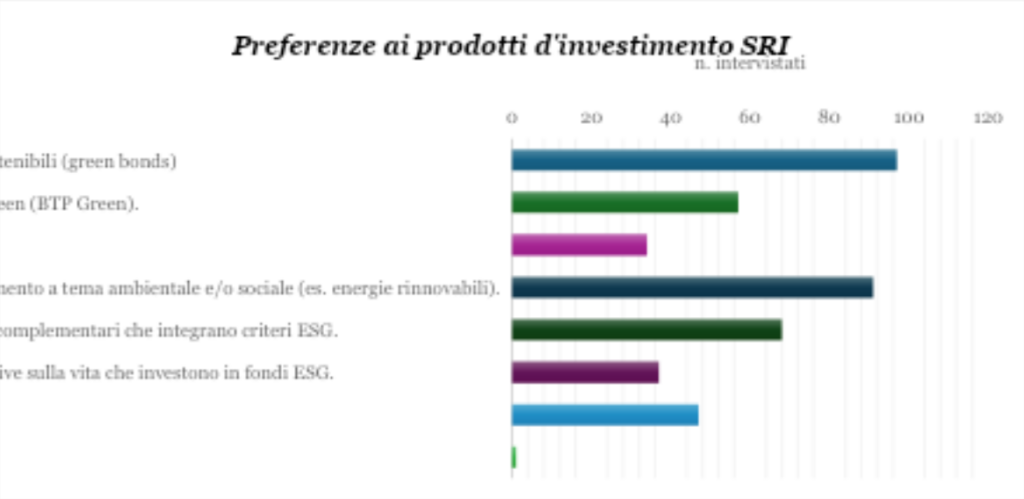
Anche nella più ampia categoria degli investimenti sostenibili, la scelta assicurativa non emerge come soluzione prioritaria. Infatti, solo il 18% dei giovani considera le polizze sulla vita che investono in fondi ESG, a fronte di una maggiore preferenza verso prodotti più diffusi e conosciuti, come i green bonds (47%) e i fondi di investimento a tema ambientale o sociale (44%) (Fig. 4). Se l’analisi viene ristretta alla sola categoria dei giovani già assicurati, la percentuale che considera l’opzione assicurativa sostenibile raggiunge il 50%, sebbene, anche in questo caso, la scelta assicurativa sostenibile è nuovamente oscurata dalle alternative precedentemente citate (Tab. 1).
(Tab. 1) Percentuali degli assicurati disposti a investire per categoria di prodotto sostenibile.
| Prodotti d’investimento sostenibili | Assicurato | Non assicurato | Preferisce non rispondere |
| Obbligazioni sostenibili (green bonds) | 16 (50,00%) | 72 (47,06%) | 9 (45,00%) |
| Titoli di Stato green (BTP Green). | 11 (34,38%) | 42 (27,45%) | 4 (20,00%) |
| ETF sostenibili. | 6 (18,75%) | 27 (17,65%) | 1 (5,00%) |
| Fondi di investimento a tema ambientale e/o sociale. | 20 (62,50%) | 64 (41,83%) | 7 (35,00%) |
| Fondi pensione complementari che integrano criteri ESG. | 21 (65,63%) | 42 (27,45%) | 5 (25,00%) |
| Polizze assicurative sulla vita che investono in fondi ESG. | 16 (50,00%) | 18 (11,76%) | 3 (15,00%) |
| Non saprei. | 2 (6,25%) | 36 (3,53%) | 49 (5,00%) |
| Altro. | 0 (0,00%) | 1 (0,65%) | 0 (0,00%) |
| totale | 32 (100%) | 153 (100%) | 20 (100%) |
Fonte: elaborazione personale dei dati raccolti dall’indagine.
Alla luce delle evidenze finora emerse, appare chiaro come la minore percezione del bisogno assicurativo diffusa tra i giovani italiani sia strettamente collegata a una conoscenza assicurativa limitata. Tuttavia, quest’ultima può essere rafforzata attraverso una corretta advisory in materia; in questo contesto, l’intermediario è quella figura professionale che può specializzarsi nelle pratiche orientate al sostegno della transizione sostenibile, favorendo una partecipazione consapevole dei giovani al settore assicurativo.
Per valorizzare l’informazione da rendere alla clientela, è essenziale che il consulente comprenda i meccanismi che governano i processi individuali di decision making. In merito, l’indagine si è focalizzata sull’analisi dei fattori che influenzano la propensione all’acquisto degli IBIP sostenibili.
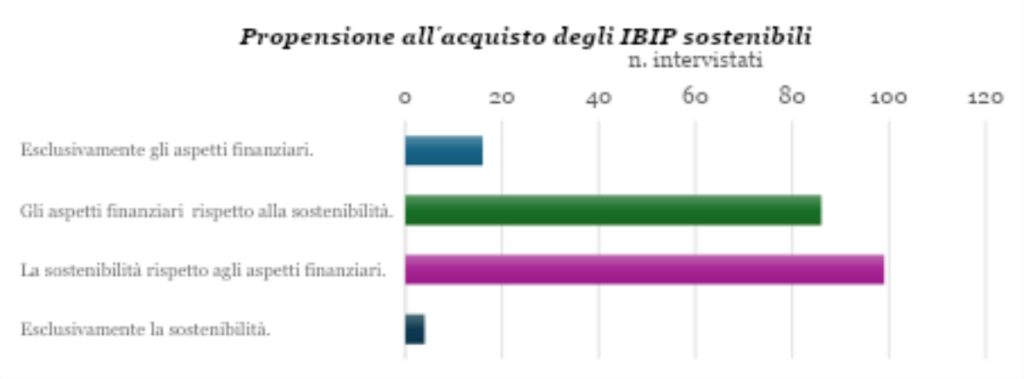
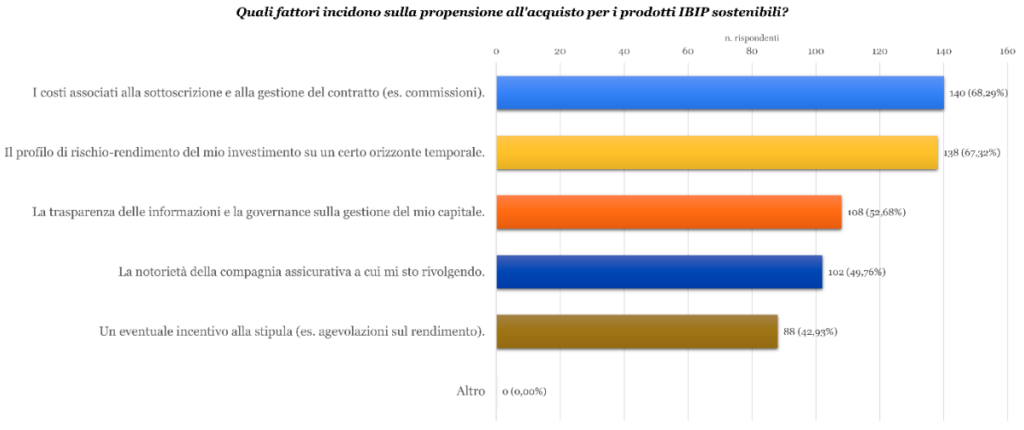
Nonostante la maggioranza dei giovani italiani sostenga una certa priorità della sostenibilità rispetto agli aspetti più finanziari (circa il 48%) (Fig. 5), ciò che emerge nella pratica è l’evidenza del trade-off con questi ultimi. Aspetti quali i costi associati alla sottoscrizione e gestione del contratto e il profilo rischio-rendimento del prodotto, sono spesso considerati i fattori determinanti nella personale propensione all’acquisto per un prodotto assicurativo sostenibile (Fig. 6).
Un elemento utile ai fini della personalizzazione dell’offerta degli IBIP sostenibili riguarda la misura ragionevolmente attribuibile alla componente sostenibile nelle scelte di investimento. In altri termini, la sostenibilità può configurarsi come fattore rilevante affinché il singolo possa contemplare la soluzione assicurativa, ma da sola potrebbe non essere sufficiente. Quali ulteriori considerazioni sono necessarie per orientare le decisioni degli investitori?
L’indagine approfondisce questo aspetto attraverso due esperimenti progettati ad hoc al fine di cogliere le preferenze di investimento dei giovani. Il primo test si focalizza sulla sola componente sostenibile, mentre il secondo reintroduce la variabile prezzo, al fine di valutarne l’effetto congiunto. Considerando il caso elementare secondo cui al crescere del primo fattore, cresce anche il secondo (ovvero, più il prodotto è sostenibile, più sarà costoso), agli intervistati è stato chiesto di esprimere la propria preferenza rispetto a tre diverse alternative di investimento aventi le caratteristiche sotto riepilogate:
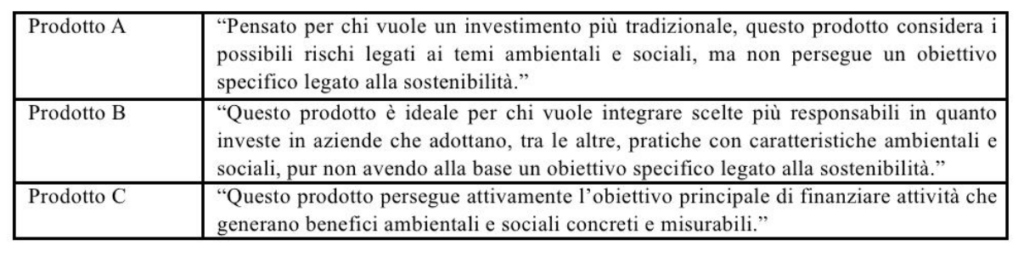
Lo schema proposto richiama in modo implicito la classificazione dei prodotti sostenibili prevista dal Regolamento SFDR (Sustainable Finance Disclosure Regulation), articolata come segue:
- art. 6: opzioni di investimento del prodotto che non promuovono caratteristiche ambientali o sociali e non hanno come obiettivo investimenti sostenibili, ma per le quali la Compagnia monitora i rischi di sostenibilità;
- art. 8: opzioni di investimento del prodotto che promuovono caratteristiche ambientali o sociali;
- art. 9: opzioni di investimento del prodotto che hanno come obiettivo investimenti sostenibili.
I risultati ottenuti offrono interessanti spunti di riflessione per l’attività di consulenza ai giovani. In particolare, i due esperimenti evidenziano come questi ultimi dimostrano un’attitudine all’investimento assicurativo sostenibile variabile, in funzione dell’incidenza degli aspetti finanziari sulle scelte.
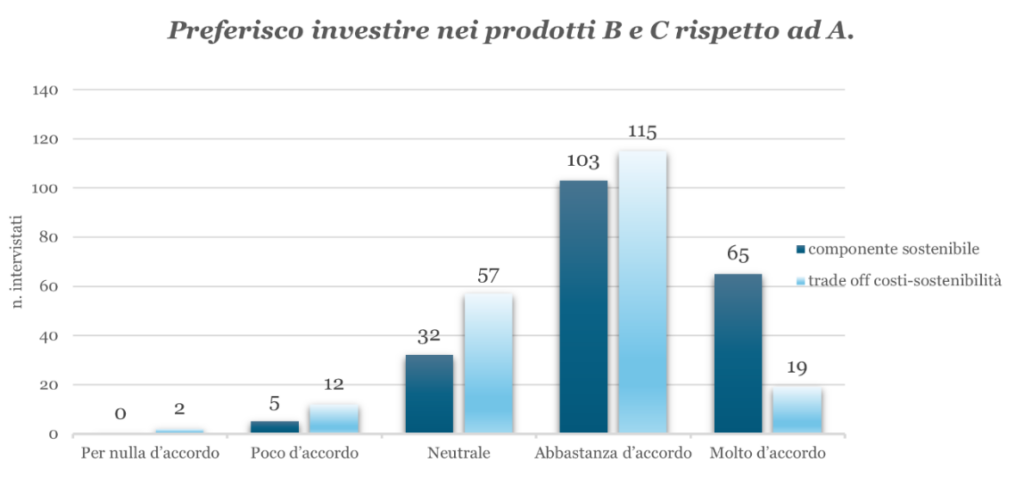
Il prezzo modifica l’impatto della componente sostenibile sulla propensione all’acquisto dei prodotti proposti. Infatti, per l’opzione A – il prodotto con il minor contenuto sostenibile ma con i costi più contenuti – si osserva un aumento della propensione all’acquisto dal primo al secondo esperimento. Chi prima era poco propenso ad acquistare il prodotto, perché meno sostenibile, ora esprime una maggior grado di accordo con questa alternativa (da Fig. 7, si osserva una crescita delle risposte “Abbastanza d’accordo” e la contestuale riduzione di quelle “Poco d’accordo”).
Al contrario, per i prodotti B e C, più costosi in quanto più sostenibili rispetto al prodotto A, si registra un calo della disponibilità dei giovani a considerarli tra le possibili alternative di investimento. In particolare, pur dimostrando distribuzioni simili tra i due esperimenti, si nota un declassamento delle risposte, con coloro che precedentemente avevano scelto “Molto d’accordo” che passano a livelli di accordo inferiori (Fig. 8).
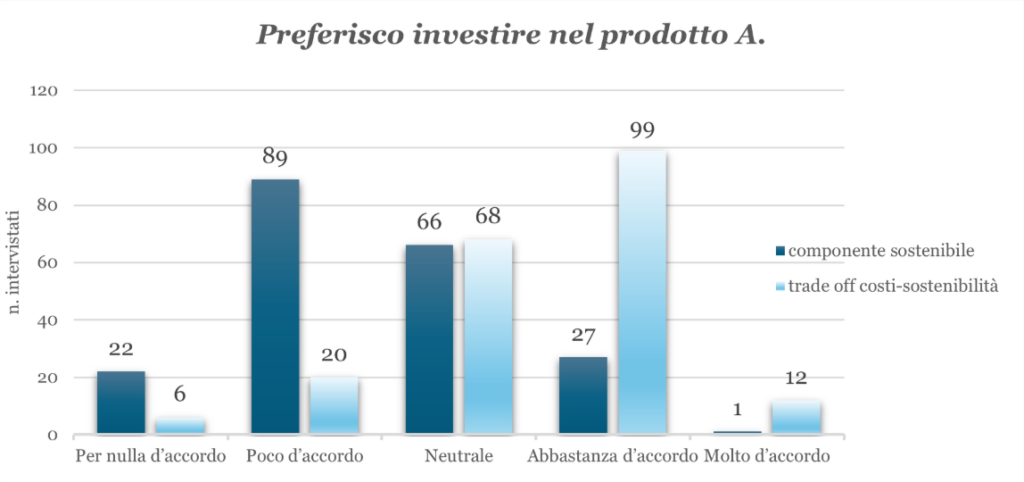
(Fig. 8) Propensione all’acquisto per i prodotti B e C.
Fonte: elaborazione personale dei dati raccolti dall’indagine.
Alla luce delle evidenze emerse, la sostenibilità non può certamente essere più considerata come un fenomeno meramente transitorio né una semplice miglioria applicata al sistema economico esistente. Il progressivo interesse verso il tema ha naturalmente coinvolto un mercato, come quello assicurativo, che assiste a una maggiore apertura delle asset class di investimento verso soluzioni più sostenibili, capaci di attrarre la domanda sempre più sensibile agli aspetti ambientali e sociali.
La limitata propensione dei giovani alla sottoscrizione di prodotti assicurativi, emersa dall’analisi empirica, contribuisce a spiegare il posizionamento ancora marginale dell’alternativa assicurativa rispetto alle altre forme di investimento sostenibile.
In questo contesto, l’adozione di strumenti quali gli IBIP sostenibili può rappresentare una soluzione idonea a orientare i comportamenti assicurativi verso scelte coerenti con gli obiettivi e i principi dello sviluppo sostenibile. Tuttavia, la diffusione di questi prodotti non può dipendere esclusivamente dall’innovazione di prodotto o dall’impulso regolamentare, ma anche dalla capacità del sistema finanziario di promuovere consapevolezza, fiducia e partecipazione informata.
In questa cornice, educazione finanziaria e sostenibilità non appaiono come dimensioni a sé stanti, bensì elementi complementari di uno stesso processo verso un modello di sviluppo più responsabile e duraturo. È proprio in tale prospettiva che l’attività di intermediazione assume una funzione sociale centrale: il consulente non si limita a promuovere l’offerta, ma guida le scelte di investimento, e, soprattutto, si configura come attore chiave nello sviluppo della consapevolezza delle nuove generazioni.
Oggi più che mai, il consulente è chiamato a valorizzare il potenziale dei giovani, favorendo la crescita della sustainable insurance literacy in Italia. In ultima analisi, il contributo dell’attività di intermediazione risulta essenziale per ridurre il persistente fenomeno della sottoassicurazione e rafforzare la resilienza del sistema, agevolando la migliore comprensione dei rischi e la valutazione più consapevole dei bisogni assicurativi.
Bibliografia
- Banca d’Italia, Indagini sull’alfabetizzazione finanziaria e le competenze di finanza digitale in Italia: giovani, 9 gennaio 2024
- IVASS, Analisi delle polizze IBIPs con caratteristiche ESG, marzo 2024
- IVASS, Distribuzione regionale e provinciale dei premi lordi contabilizzati nel 2020. Bollettino statistico Anno IX – n. 1 – gennaio 2022
- IVASS, Le competenze assicurative e finanziarie degli italiani a confronto, Quaderno n. 21, dicembre 2021
- IVASS, Relazione sull’attività svolta dall’Istituto nell’anno 2024, Roma, 19 giugno 2025
- Lusardi, A. & Mitchell, O. S. (2011). Financial Literacy around the world: an overview, Journal of Pension Economics and Finance, volume 10, issue 04, pp. 497-508
- Nogueira M. C., Almeida L., Tavares F. O. (2025). Financial Literacy, Financial Knowledge, and Financial Behaviors in OECD Countries, Journal of Risk and Financial Management, 18(3):167
- OECD – PISA 2022, How financially smart are students? – 27 giugno 2024